
שיחה ראשונית ללא עלות והתחייבות
השאירו פרטים ונחזור אליכם בהקדם
יוצאים לפנסיה?
תכנון פרישה
שמראה לכם כמה ייכנס לחשבון, נטו.
רוב ההחלטות בפרישה נעשות פעם אחת, ואי אפשר לחזור מהן. מומחי AVIV ימפו את כל הכספים שלכם מהמסלקה, ישוו בין מסלולי הקצבה בכל חברות הביטוח ויבנו תכנית מס אישית — ואז גם ילוו אתכם ביישום, עד שהקצבה הראשונה נכנסת לבנק.
- ✓איסוף ואיחוד כל נתוני המסלקה הפנסיונית
- ✓השוואת מסלולי קצבה בין כל חברות הביטוח
- ✓מיצוי זכויות המס
- ✓יישום מלא מול חברות הביטוח ובתי ההשקעות
כמה קצבה תקבלו, וכמה ממנה עשוי להיות פטור ממס?
הזינו כמה נתונים וקבלו הערכה. זו המחשה בלבד – את המספר המדויק שלכם בונים מדוח המסלקה המלא.
* בכפוף להגשת קיבוע זכויות (טופס 161ד), לפטור של 57.5% מתקרת הקצבה המזכה (9,430 ₪ ב-2026), כלומר עד כ-5,422 ₪ בחודש, ולמענקים שנמשכו בעבר. ** הערכה גסה בהנחת מס ממוצע של 15% על החלק החייב. הנחות: הפקדה של 18.5% מהשכר, תשואה שנתית לפי המסלול (סולידי 2%, כללי 4%, מנייתי 8%), שכר קבוע ומקדם המרה של כ-200 בגיל 67. לא כולל קצבת זקנה מביטוח לאומי. זו המחשה בלבד, לא תחזית ולא ייעוץ. AVIV עוסקת בשיווק פנסיוני ולא בייעוץ פנסיוני, ועשויה להיות בעלת זיקה למוצרים שהיא משווקת.
3 המכשולים המרכזיים בדרך לפרישה בטוחה
החלטות מול חברות הביטוח ורשויות המס הן, ברוב המקרים, סופיות ובלתי הפיכות. תכנון לקוי היום עלול לפגוע בתזרים המשפחתי שלכם לכל החיים.
חוסר תמונה כוללת של הנכסים
כספים מפוזרים בין קרנות פנסיה, ביטוחי מנהלים, קופות גמל וקרנות השתלמות — בלי סנכרון ביניהם. בלי ניתוח מעמיק של דוח המסלקה, קשה לדעת מהי הקצבה נטו שתקבלו בפועל.
בחירת מסלול קצבה שגוי
בחירת מספר התשלומים המובטחים ואחוז הקצבה לבן/בת הזוג בלי להביא בחשבון את המצב הבריאותי והכלכלי. ברגע שמשולמת הקצבה הראשונה — לא ניתן לשנות את המסלול לעולם.
סרבול בירוקרטי ומיסוי עודף
אי-הגשת טופס קיבוע זכויות (161ד), או משיכת פיצויים בלי חישוב נוסחת השילוב, גוררים ניכוי מס מרבי של עד 47% מהקצבה החודשית — כסף שנשרף כל חודש, לחינם.
רוצים לקבל תמונת מצב מדויקת לפני פרישה?
סוכנות AVIV מעניקה לכם מעטפת מלאה — מהמסלקה ועד להעברת הקצבה הראשונה לבנק.
ליווי פנסיוני מקצועי בידי בעלי רישיון מוסמך
תכנון פרישה דורש מומחיות ברמה הגבוהה ביותר. ב-AVIV תלוו על ידי סוכנים בעלי רישיון פנסיוני מורשה מטעם רשות שוק ההון, ביטוח וחיסכון במשרד האוצר.
רישיון פנסיוני כחוק
פיקוח מלא ועמידה בכל הוראות הדין והרגולציה המעודכנות ביותר.
אובייקטיביות ומקצועיות
התאמה מלאה של מסלולי הפרישה אך ורק לטובת הלקוח והתא המשפחתי.
אנחנו סוכנות ביטוח ופנסיה, ואנחנו אומרים את זה בגלוי.
היתרון של סוכנות מורשית: אנחנו לא רק ממליצים, אנחנו גם מבצעים – את כל הטפסים, התביעות והמעקב מול חברות הביטוח. כדי שההחלטה תישאר שלכם, אנחנו עובדים לפי שלושה כללים:
משווים את כל השוק, בכתב
אנחנו עובדים מול כל חברות הביטוח ובתי ההשקעות. את ההשוואה בין המסלולים תקבלו מסודרת, כדי שתראו בעצמכם.
לפעמים ההמלצה היא לא לגעת
אם המוצר או המסלול שכבר יש לכם הוא הנכון, זה מה שתשמעו מאיתנו. בלי העברות כספים מיותרות.
יישום מא' ועד ת' – עם בעל רישיון פנסיוני
מי שבונה איתכם את התכנית הוא בעל רישיון פנסיוני מטעם רשות שוק ההון, והוא גם מיישם אותה בפועל מול חברות הביטוח ובתי ההשקעות. בלי להעביר אתכם בין נציגים – מהמסלקה ועד הקצבה הראשונה בחשבון.
AVIV סוכנות לביטוח עוסקת בשיווק פנסיוני ולא בייעוץ פנסיוני, ועשויה להיות בעלת זיקה למוצרים שהיא משווקת. רישיון L-00108102 | רישיון L-00135557.
יוצאים עם תמונה ברורה, ותכנית שאפשר לבצע
דוח מסלקה מלא
כל הקופות, הפוליסות והקרנות שלכם במקום אחד, כולל כספים שנשכחו.
סימולציית קצבה נטו
כמה ייכנס לחשבון בפועל, בכמה תרחישי פרישה.
מפת החלטות בלתי הפיכות
קיבוע זכויות, רצף פיצויים, מסלול שארים: מה צריך להחליט ועד מתי.
המלצה כתובה
מה כדאי לעשות, ומה עדיף להשאיר כמו שהוא.
מתווה 4 השלבים של AVIV לפרישה שקטה
אנחנו מלווים אתכם יד ביד — מאיסוף הנתונים הראשוני ועד לקבלת הקצבה בחשבון הבנק.
איסוף וניתוח נתוני אמת
הזמנת דוח מסלקה מורחב, איסוף אישורי יתרות מכל חברות הביטוח וקרנות הפנסיה, ובירור טפסי 161 ממעסיקי עבר.
בירור צרכים ומיפוי כלכלי
פגישת מיפוי מעמיקה לבחינת צרכים הוניים, מצב בריאותי, הכנסות נוספות ויעדי קצבה נטו עבור כלל התא המשפחתי.
תכנון אסטרטגי ומיטוב מס
בניית סימולציה מקיפה, בחירת מסלולי קצבה והגנת שארים, וחישוב נוסחת השילוב לקיבוע זכויות (161ד) מול רשויות המס.
יישום מול חברות הביטוח
הגשת תביעות הקצבה והפדיונות באופן מלא לכל חברות הביטוח וקרנות הפנסיה, עד לאישור סופי וקבלת הקצבה בחשבון.
איך תכנון הוליסטי וסיוע ביישום שינו את תזרים הפרישה?
לאליהו היו 3 פוליסות מנהלים יקרות וקרן פנסיה. הוא לא ידע באיזה מוצר נכון לבצע מימוש קצבה, ואיזה מסלול הבטחה לבחור עבור אשתו.
בני רצה להגדיל את הפנסיה התקציבית לה הוא זכאי, תוך שמירה על הכספים ההוניים הקיימים כנזילים.
כל מה שחשוב לדעת על תהליך הליווי ב-AVIV
אנחנו סוכנות ביטוח ופנסיה עם רישיון פנסיוני מטעם רשות שוק ההון. יועץ פנסיוני נותן המלצה ומשאיר לכם את הביצוע - תהליך סבוך ומלא בבירוקרטיה, וגובה על כך שכר טרחה גבוה. אנחנו מלווים את כל התהליך, כולל הביצוע מול החברות. אנחנו עובדים מול כל הגופים ומציגים לכם את ההשוואה, כך שההחלטה נשארת שלכם.
התהליך כולל איסוף וניתוח מלא של נתוני המסלקה הפנסיונית, בירור צרכים כלכליים ומשפחתיים, בחירת מסלול קצבה והבטחת תשלומים לשארים, ליווי בירוקרטי מול חברות הביטוח עד לקבלת הקצבה בחשבון, וסיוע בהגשת טופס קיבוע זכויות (161ד).
הזמן האידיאלי הוא 6 עד 12 חודשים לפני מועד הפרישה המתוכנן — די זמן לאסוף מסמכים ממעסיקי העבר, להריץ סימולציות מקדימות, ולמנוע עיכובים בתשלום הקצבה הראשונה מחברת הביטוח.
ביצוע התהליך אינו מונע ממך להמשיך לעבוד — זהו הליך המכונה ״פרישה מדומה״. נבחן את מצב ההכנסות ונסייע בבחירת מסלול הפרישה הנכון עבורכם, תוך התייחסות להיבטי המיסוי.
במעמד המימוש מול חברות הביטוח נסייע לכם לבחור את מסלול הקצבה המדויק (אחוז קצבה לשארים לכל חייהם — למשל 60% או 100%), ונגדיר תקופת הבטחה שמגנה על יתרת הכספים עבור המוטבים, תוך התחשבות בכספים ההוניים, קרנות ההשתלמות ומקורות כלכליים נוספים.
מוכנים לצאת לדרך עם מעטפת תכנון מקצועית?
השאירו פרטים עכשיו ונחזור אליכם לתיאום שיחה ראשונית ללא עלות והתחייבות.
לתיאום שיחה ראשוניתהצוות המקצועי של AVIV
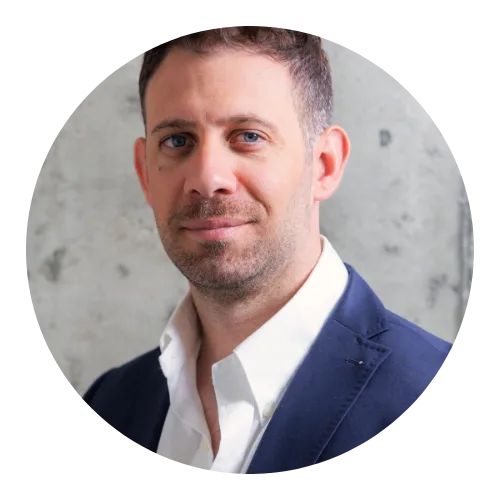
קינן
- 🎓 בוגר תואר ראשון בכלכלה, בוגר סדנת מצטיינים בביטוח ושוק ההון.
- 👪 נשוי ואב לשלושה ילדים.
- 📄 מחזיק ברישיון פנסיוני וכללי מטעם רשות שוק ההון.
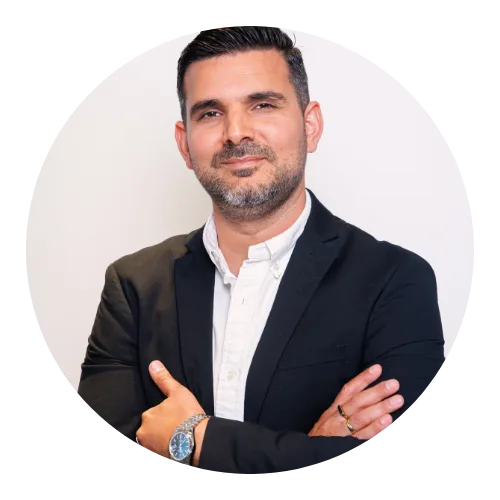
טל
- 🎓 בוגר תואר ראשון במנהל עסקים.
- 👪 נשוי ואב לארבעה ילדים.
- 📄 מחזיק ברישיון פנסיוני מטעם רשות שוק ההון.

שיר
- 🎓 בוגרת תואר ראשון במשפטים.
- 👪 נשואה ואמא לשלושה ילדים.
- 💼 מנהלת תפעול והמחלקה האלמנטרית בסוכנות.
כותרת
הודעה